Финансовая математика (архив КИМ-2026)
Содержание
О задании
Задание 16 во второй части ЕГЭ КИМ-2026 - это текстовая задача с экономическим содержанием. Она проверяла умение переводить реальные жизненные ситуации (кредиты, банковские вклады, бизнес-планирование) на язык математики, составлять уравнения или неравенства и решать их. В КИМ-2027 такого номера нет, и в отличие от других выбывших жанров этот разошёлся надвое: тема процентов, вкладов и кредитов перешла в первую часть кратким заданием 13, а развёрнутый формат с исследованием построенной модели - в задание 17. Ни то ни другое не повторяет прежний номер один в один, поэтому конспект оставлен как есть: он сложнее нынешних требований и хорошо ставит технику, но готовиться по нему к конкретному номеру КИМ-2027 нельзя. Все номера заданий в тексте ниже даны по КИМ-2026.
- Формат ответа: Развёрнутое решение с обоснованием каждого шага.
- Уровень сложности: Повышенный.
- Максимальный балл: 2 первичных балла.
Какие темы встречаются
На ЕГЭ встречаются следующие сюжеты:
-
Кредиты - абсолютный лидер. Делятся на две основные схемы выплат:
- Аннуитетные платежи (кредит гасится равными суммами).
- Дифференцированные платежи (долг уменьшается на одну и ту же величину или по заданной таблице).
-
Оптимизация - задачи на поиск наибольшей прибыли или наименьших затрат при производстве или добыче ископаемых.
-
Вклады (редко) - задачи на капитализацию процентов и пополнение счёта.
Основные математические модели
В финансовых задачах критически важно правильно работать с процентами. Если банк начисляет на сумму долга , то новая сумма долга вычисляется умножением на повышающий коэффициент.
Для двух главных схем кредитования существуют свои подходы.
Схема 1: Равные платежи (аннуитет) Кредит гасится одинаковыми переводами (пусть платеж равен ). Динамика долга выглядит так:
- 1 год:
- 2 год:
- 3 год:
Схема 2: Долг уменьшается равномерно (дифференцированная схема) Слова-маркеры: «долг должен быть на одну и ту же величину меньше долга на предыдущий месяц/год».
В этой схеме остатки долга образуют арифметическую прогрессию с шагом , где - число периодов. На каждый остаток начисляются проценты, сумма которых и есть переплата. Удобнее считать не весь долг целиком, а именно переплату.
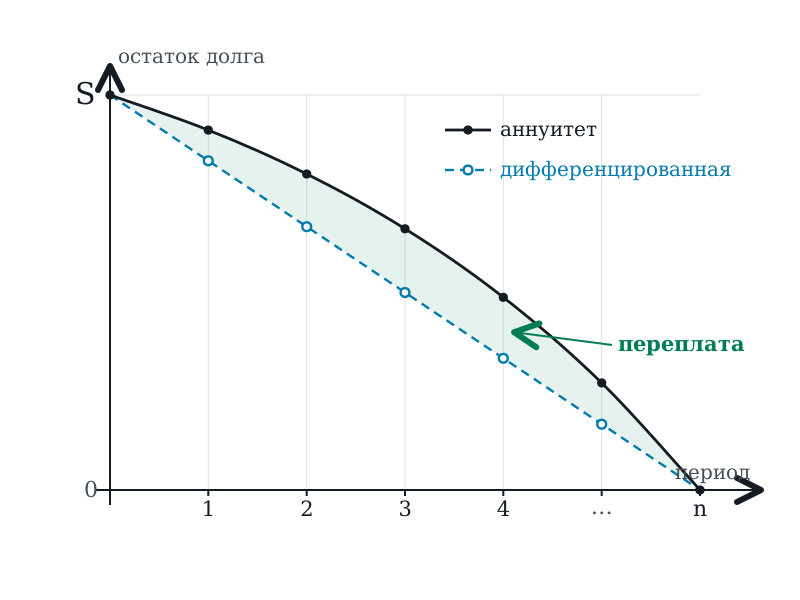
Для задач на оптимизацию (максимум прибыли, минимум затрат) нужны инструменты из теории функций.
Общий алгоритм решения
Примеры
Разберём по одному примеру на каждую из трёх типовых тем: кредит с равными платежами, кредит с равномерным уменьшением долга и оптимизационную задачу.
В июле 2026 года планируется взять кредит в банке на некоторую сумму. Условия его возврата таковы:
- каждый январь долг возрастает на по сравнению с концом предыдущего года;
- с февраля по июнь каждого года необходимо выплатить часть долга;
- кредит должен быть полностью погашен тремя равными платежами (то есть за 3 года). Известно, что общая сумма выплат банку составила рублей. Какую сумму планировалось взять в кредит?
Вводим переменные и находим платёж
Пусть - исходная сумма кредита. Процентная ставка , значит, повышающий коэффициент . Пусть - ежегодный платёж. По условию кредит погашается тремя равными платежами, значит, общая сумма выплат равна . Составим уравнение: , откуда рублей.
Строим модель изменения долга
Для наглядности заполним таблицу: в каждой строке показываем долг в начале года, после начисления процентов (), а затем после выплаты (остаток на конец года).
| Год | Долг в начале | После начисления | Остаток после выплаты |
|---|---|---|---|
| 1 | |||
| 2 | |||
| 3 |
Составляем и решаем уравнение
В конце третьего года кредит полностью погашен, значит, остаток равен нулю:
Подставим известное значение и вычислим:
Разделим обе части на :
Ответ:
В июле 2026 года планируется взять кредит на тыс. рублей на месяцев. Условия возврата таковы:
- -го числа каждого месяца долг возрастает на по сравнению с концом предыдущего месяца;
- со -го по -е число каждого месяца необходимо выплатить часть долга;
- -го числа каждого месяца долг должен быть на одну и ту же величину меньше долга на -е число предыдущего месяца;
- к -му числу -го месяца кредит должен быть полностью погашен. Найдите , если известно, что общая сумма выплат после полного погашения кредита составит тыс. рублей.
Строим модель равномерного уменьшения долга
Пусть тыс. рублей - сумма кредита, - количество месяцев. Долг уменьшается равномерно, значит, каждый месяц основное тело долга уменьшается на величину тыс. рублей.
Остатки долга по месяцам образуют убывающую арифметическую прогрессию: .
Каждая выплата состоит из двух частей: погашение основного долга (ровно тыс. рублей) и выплата начисленных за месяц процентов. Общая сумма выплат равна сумме исходного кредита и общей суммы выплаченных процентов (переплаты).
Считаем переплату
Посчитаем переплату (сумму всех процентов). В месяце проценты начисляются на остаток долга с 15-го числа предыдущего месяца. Соберём данные в таблицу:
| Месяц | Долг на начало (тыс. руб.) | Долг на 15-е число (тыс. руб.) | Проценты за месяц |
|---|---|---|---|
| 1 | |||
| 2 | |||
| 3 | |||
| ... | ... | ... | ... |
| 14 | |||
| 15 |
Общая переплата - это сумма всех процентов из последнего столбца:
Сумма в скобках - это сумма арифметической прогрессии от 1 до 15:
Значит, переплата равна тыс. рублей.
Составляем уравнение и находим
По условию общая сумма выплат равна тыс. рублей. Общая сумма выплат = Кредит + Переплата:
Ответ:
Строительство нового завода стоит млн рублей. Затраты на производство тыс. единиц продукции на этом заводе равны млн рублей в год. Если продукцию продавать по тыс. рублей за единицу, то годовая прибыль фирмы составит млн рублей.
Каждый год фирма будет выпускать такой объём продукции, чтобы прибыль была наибольшей. При каком наименьшем целом значении строительство завода окупится не более чем за года?
Находим максимальную годовую прибыль
Раскроем скобки в функции прибыли:
Это квадратичная функция относительно , коэффициент при отрицательный (), значит парабола ветвями вниз. Максимум достигается в вершине:
Подставим обратно в :
Составляем условие окупаемости за 3 года
Суммарная прибыль за 3 года должна быть не меньше стоимости завода:
Решаем неравенство относительно
Разделим на и упростим:
Цена положительна, значит :
Наименьшее целое значение: .
Ответ:
Частые ошибки
Стратегия на экзамене
За что дают баллы
В этом задании очень щедрые критерии оценивания, которые позволяют получить баллы даже при плохом счёте.
- 2 балла - ставится за полностью верное решение с правильным ответом. Все шаги логически обоснованы, математическая модель построена верно.
- 1 балл - ставится, если верно построена математическая модель (записано правильное уравнение или система уравнений, связывающая все данные задачи), но дальше допущена обидная вычислительная ошибка, либо уравнение просто не дорешано до конца.
- 0 баллов - если модель не построена, или допущена ошибка в логике (например, перепутана схема кредитования).
Это означает, что написать таблицу или составить исходное уравнение нужно в любом случае! Даже если ты видишь, что не успеваешь досчитать эти огромные числа, оставь правильное уравнение на чистовике - это принесёт тебе 1 балл.
- Кредит гасится равными платежами. Какое уравнение описывает полное погашение за периодов (платёж , коэффициент )?
- В условии сказано: «долг должен быть на одну и ту же величину меньше долга на предыдущий месяц». Какая это схема?
- Кредит взят на периодов по ставке по дифференцированной схеме. Чему равна общая переплата?
- Прибыль задана функцией . При каком она наибольшая?