Кредиты
Содержание
Экономическая задача: Кредиты
Задание 16 проверяет умение строить математические модели для реальных жизненных ситуаций. Абсолютное большинство задач в этом номере посвящено кредитам. Это задание требует внимательного чтения условия и аккуратных вычислений.
Суть темы и базовые переменные
Любая задача на кредит строится по одному сценарию:
- Банк выдает сумму .
- В конце платежного периода банк начисляет процент . Долг увеличивается.
- Клиент вносит платеж . Долг уменьшается.
- Цикл повторяется, пока долг не станет равен нулю.
Для составления уравнений удобно ввести множитель увеличения долга - коэффициент .
Например, если банк начисляет , то долг увеличивается на , то есть становится равным от предыдущего значения. В формулах это запишется как умножение на .
Существуют две основные схемы погашения кредита, которые встречаются на ЕГЭ.
1. Аннуитетные (равные) платежи
По этой схеме клиент каждый раз вносит одну и ту же сумму . Долг убывает неравномерно.
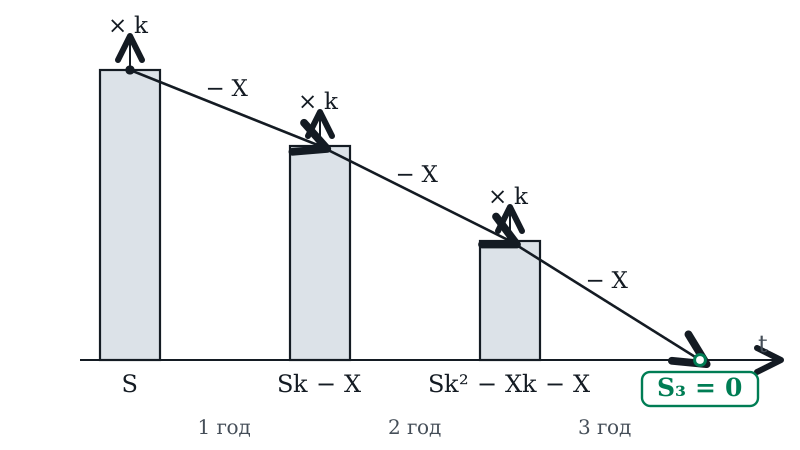
Математическая модель строится цепочкой:
- 1 год: взял , банк начислил процент (), внес платеж (). Остаток: .
- 2 год: на остаток начислили процент (), внес платеж (). Остаток: .
- 3 год: .
- Если кредит взят на 3 года, то .
2. Дифференцированные платежи (равномерное уменьшение долга)
В условии сказано: «долг должен быть на одну и ту же величину меньше долга на предыдущий месяц/год». Здесь долг убывает равномерно: .
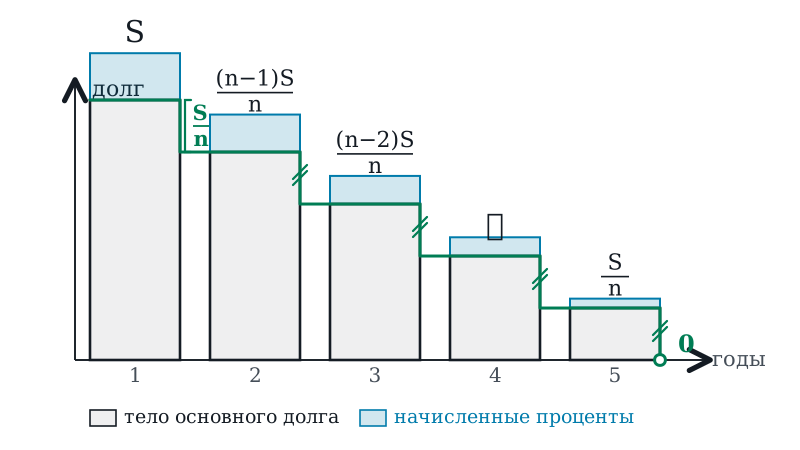
Платеж каждый месяц разный. Удобнее всего разбить каждый платеж на две части:
- Выплата части основного долга (всегда равна , где - срок кредита).
- Погашение начисленных процентов (равно ).
Общий алгоритм решения
Примеры решения задач
Разберем три задачи из реальных вариантов ЕГЭ: на равные платежи, на равномерное убывание долга и смешанную схему.
В июле 2020 года планируется взять кредит в банке на некоторую сумму. Условия его возврата таковы:
- каждый январь долг увеличивается на по сравнению с концом предыдущего года;
- с февраля по июнь каждого года необходимо выплатить одним платежом часть долга.
Сколько рублей планируется взять в банке, если известно, что кредит будет полностью погашен четырьмя равными платежами (то есть за четыре года) и банку будет выплачено рублей?
Вводим переменные и находим платеж
Пусть - искомая сумма кредита. Процентная ставка , тогда коэффициент увеличения долга . Кредит погашается равными платежами. Пусть - размер одного платежа. Так как банку всего выплачено рублей за платежа, найдем размер одного платежа:
Строим модель остатков долга
Составим математическую модель (остатки долга по годам):
- 1 год:
- 2 год:
- 3 год:
- 4 год:
Составляем и решаем уравнение
Так как за 4 года кредит погашен полностью, . Получаем уравнение:
Вычисляем ответ
Выразим :
Умножим числитель и знаменатель на , чтобы избавиться от запятых:
Заметим, что . Сокращаем:
Ответ: рублей.
В июле планируется взять кредит в банке на сумму млн рублей на некоторый срок (целое число лет). Условия его возврата таковы:
- каждый январь долг возрастает на по сравнению с концом предыдущего года;
- с февраля по июнь каждого года необходимо выплатить часть долга;
- в июле каждого года долг должен быть на одну и ту же сумму меньше долга на июль предыдущего года.
На сколько лет планируется взять кредит, если известно, что общая сумма выплат после его полного погашения составит млн рублей?
Вводим переменные и модель убывания долга
Пусть млн рублей - сумма кредита, - ставка, - количество лет. Так как долг уменьшается на одну и ту же величину каждый год, эта величина равна . Выпишем последовательность остатков долга на начало каждого года (до начисления процентов):
Находим сумму переплаты
Общая сумма выплат состоит из суммы самого долга () и суммы всех выплаченных процентов (). По условию . Подставим :
Выражаем проценты через n
Проценты начисляются каждый год на текущий остаток долга. Найдем сумму всех процентов:
Вынесем общий множитель :
Сумма в скобках - это арифметическая прогрессия от до . Ее сумма равна .
Решаем уравнение
Мы знаем, что . Решим уравнение:
Ответ: лет.
В июле 2025 года планируется взять кредит на десять лет в размере тыс. рублей. Условия его возврата таковы:
- каждый январь долг будет возрастать на по сравнению с концом предыдущего года;
- с февраля по июнь каждого года необходимо оплатить одним платежом часть долга;
- в июле 2026, 2027, 2028, 2029 и 2030 годов долг должен быть на какую-то одну и ту же величину меньше долга на июль предыдущего года;
- в июле 2030 года долг должен составить тыс. рублей;
- в июле 2031, 2032, 2033, 2034 и 2035 годов долг должен быть на другую одну и ту же величину меньше долга на июль предыдущего года;
- к июлю 2035 года долг должен быть выплачен полностью.
Известно, что сумма всех платежей после полного погашения кредита будет равна тыс. рублей. Найдите .
Находим шаги уменьшения долга
Пусть тыс. рублей. В первые лет долг уменьшается с до тыс. рублей равными шагами. Шаг уменьшения (выплата тела кредита): тыс. рублей. Во вторые лет долг уменьшается с до равными шагами. Шаг уменьшения: тыс. рублей.
Выписываем остатки долга и переплату
Выпишем остатки долга по годам на момент начисления процентов: 1-5 годы: 6-10 годы:
Общая сумма выплат равна: Исходный долг Все проценты.
Складываем остатки
Проценты начисляются на текущий остаток долга. Вынесем за скобки и сложим все остатки:
Сумма первой группы: . Сумма второй группы: . Общая сумма остатков: .
Решаем уравнение на r
Подставим в формулу процентов:
Ответ: .
Частые ошибки
Стратегия на экзамене
За что дают баллы
В задании 16 можно получить от 0 до 2 первичных баллов.
- 2 балла (Максимум): Верно построена математическая модель, все шаги обоснованы, получен верный числовой ответ.
- 1 балл (Частичный): Верно построена математическая модель (составлено итоговое уравнение или система, правильно учитывающая все условия кредита), но решение не завершено ИЛИ допущена ровно одна вычислительная ошибка (например, ), с которой решение доведено до конца. Ошибка в формуле (например, перепутан знак или неправильно посчитан ) - это ошибка модели, за нее ставится 0 баллов.
- 0 баллов: Модель построена неверно, либо записан только ответ без решения.
Что запомнить
- Читай внимательно: ищи слова-маркеры. "Равные платежи" - выводи уравнение с . "Долг уменьшается на одну и ту же величину" - используй арифметическую прогрессию.
- Пиши "дано": введение переменных спасает от путаницы и показывает эксперту твою логику.
- Общая выплата = Долг + Переплата: в задачах с убывающим долгом это самый быстрый способ составить уравнение. Расписывать каждый платеж по отдельности не обязательно.
- Строй таблицы, лучше визуально представить схему выплат, если понимаешь как и умеешь.
- Банк начисляет годовых. Чему равен коэффициент увеличения долга ?
- По какой схеме клиент каждый раз вносит одну и ту же сумму ?
- Кредит погашен, общая сумма выплат , сумма начисленных процентов . Какое равенство верно?
- На что банк начисляет проценты в каждом периоде?